Торговые стратегии сравнивают на одинаковом периоде и при сопоставимых условиях: с учетом комиссий, размера капитала и частоты сделок. Доходность показывает результат, волатильность - обычный масштаб колебаний, а просадка - падение от предыдущего максимума. Ни одна метрика отдельно не определяет качество стратегии: оценивать нужно их вместе и проверять устойчивость на разных отрезках истории.
Что показывает сопоставление доходности, риска и просадки
- Сравнение торговых стратегий имеет смысл, если данные охватывают одинаковые рыночные периоды и учитывают издержки.
- Доходность торговых стратегий показывает темп роста капитала, но не объясняет, какой риск пришлось принять.
- Волатильность помогает оценить колебания результата, а максимальная просадка - глубину падения от пикового значения.
- Короткая история может случайно совпасть с благоприятным режимом рынка и создать ложное впечатление устойчивости.
- Выбирать лучшие стратегии для торговли на бирже только по итоговой доходности рискованно: важны также потери, восстановление и пригодность стратегии для конкретного пользователя.
Как привести результаты стратегий к сопоставимому периоду
Такой подход подходит для первичного отбора систем, ручных правил и портфельных подходов, если по ним есть достаточно подробная история сделок или изменений стоимости капитала. Не сравнивайте стратегии по разным периодам, если один из них не включает важные для рынка условия, наблюдавшиеся в истории другого.
До расчётов зафиксируйте единые даты начала и окончания, валюту учёта и начальный капитал. Учитывайте комиссии, проскальзывание, финансирование и прочие применимые издержки; если их нельзя достоверно оценить, отметьте это как ограничение, а не принимайте результаты за полностью сопоставимые.
Доходность: отделяем устойчивый рост от удачного отрезка
Для сравнения понадобятся временные ряды стоимости счёта или результаты сделок, журнал операций и единые правила расчёта. Подойдут таблица или аналитическая программа, позволяющая учитывать пополнения и снятия, издержки и периоды простоя. Если стратегия тестировалась на исторических данных, отдельно укажите, где закончилась настройка и началась проверка на данных, не использованных при подборе параметров.
Рассчитайте доходность за общий период и, при необходимости, приведите её к годовому выражению одним и тем же способом для всех вариантов. Не трактуйте высокий итог за короткий отрезок как доказательство надёжности. Сравните результат по отдельным временным отрезкам: равномерный рост и прибыль, сосредоточенная в нескольких сделках, требуют разной интерпретации.
Волатильность: оцениваем масштаб колебаний капитала
Перед расчётами учтите ограничения: волатильность зависит от выбранного интервала наблюдений, история может не отражать будущий режим рынка, а тестовые результаты - реальное исполнение. Метрика не показывает направление движения и не описывает полностью редкие резкие потери. Расчёт не гарантирует будущую доходность и не заменяет оценку пригодности стратегии для вашего бюджета риска.
- Сформируйте сопоставимые ряды. Возьмите изменения капитала каждой стратегии за одинаковые интервалы и за один период. Используйте одинаковую валюту и правила учёта пополнений, снятий и издержек.
- Рассчитайте изменения результата. Для каждого интервала определите относительное изменение капитала, а не только разницу в денежном выражении. Это помогает сопоставлять стратегии с разным стартовым размером счёта.
- Оцените разброс. Рассчитайте стандартное отклонение периодических доходностей одинаковым способом для всех рядов. Укажите периодичность данных и период, по которому выполнен расчёт.
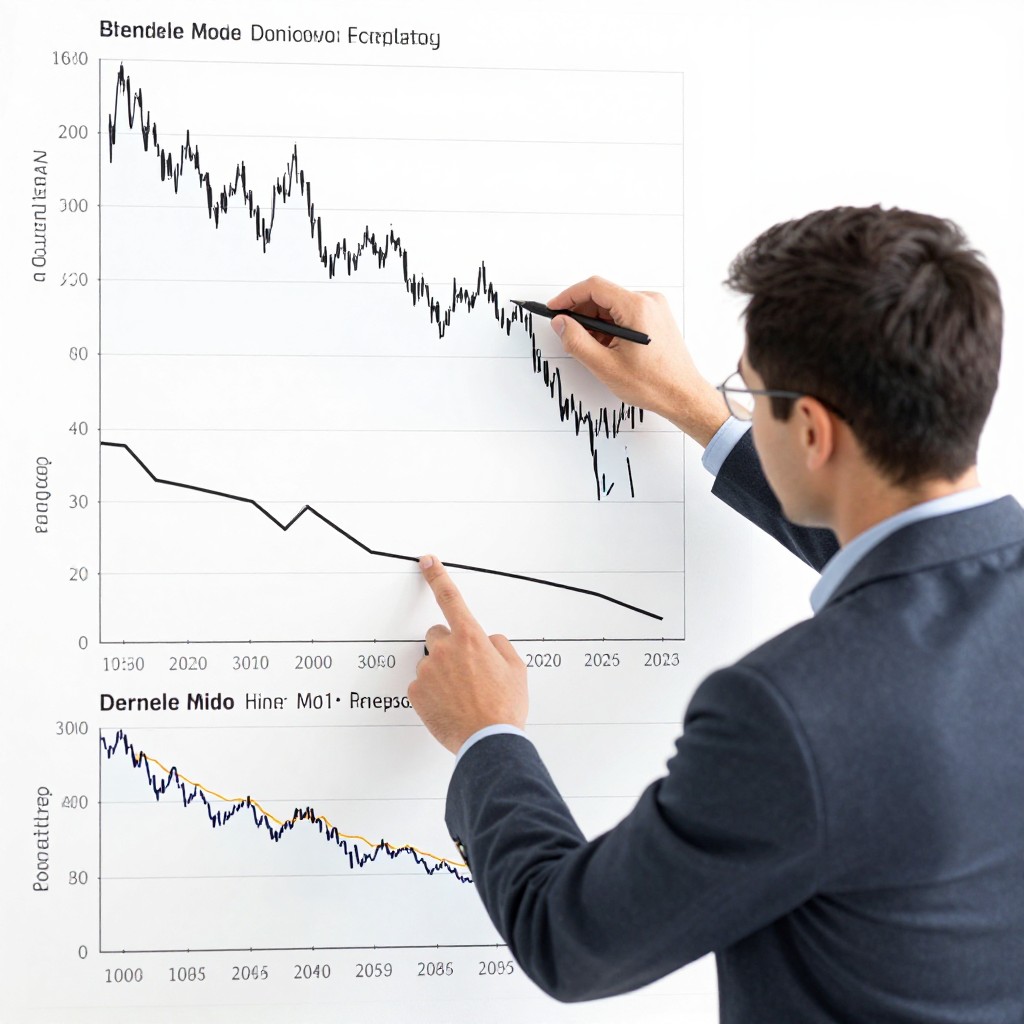
- Сопоставьте метрику с графиком капитала. Проверьте, не объясняется ли результат единичными скачками или короткими эпизодами. Посмотрите также на отдельные отрезки истории, чтобы заметить изменение характера колебаний.
- Интерпретируйте волатильность вместе с потерями. Высокий разброс сам по себе не означает плохую стратегию, а низкий не исключает редких глубоких падений. Сравните его с максимальной просадкой и доходностью на том же интервале.
Просадка: измеряем глубину потерь и время восстановления
Просадка - снижение капитала от предыдущего максимума до последующего минимума. Максимальную просадку обычно выражают в процентах от пикового капитала; дополнительно фиксируют длительность снижения и время, необходимое для возвращения к прежнему максимуму. Время восстановления оценивайте только для завершённых просадок, а незавершённую отмечайте отдельно.
Проверьте результат по списку:
- Период наблюдения совпадает с периодом, использованным для сравнения доходности и волатильности.
- Просадка рассчитана по стоимости капитала, а не только по закрытым сделкам, если доступны внутрипериодные данные.
- Учтены применимые комиссии и прочие издержки.
- Зафиксированы пик, минимум и величина максимальной просадки.
- Указаны длительность падения и время восстановления, если оно произошло.
- Незавершённые просадки не представлены как восстановленные.
- Проверены отдельные тяжёлые эпизоды, а не только итоговый показатель.
- Результат на короткой истории не принят за надёжную оценку будущих потерь.
Сводная таблица метрик для сравнения торговых стратегий
Таблица помогает выбрать подход к оценке, но не заменяет расчёты на общей истории. Перед сравнением убедитесь, что определения метрик и исходные данные одинаковы.
| Метрика или подход | Что показывает | Ограничение |
|---|---|---|
| Доходность за общий период | Изменение капитала за выбранный интервал с учётом принятого метода расчёта | Не показывает размер колебаний и глубину падений по пути |
| Годовая доходность | Позволяет привести результаты разной длительности к годовому выражению | Способ приведения может исказить впечатление при короткой истории |
| Волатильность доходностей | Описывает разброс периодических изменений результата | Зависит от частоты наблюдений и не отражает направление движения |
| Максимальная просадка | Показывает наибольшее падение от пика до последующего минимума | Зависит от границ периода и доступной детализации данных |
| Время восстановления | Показывает, сколько продолжалось возвращение к прежнему пику | Для незавершённой просадки значение восстановления ещё неизвестно |
| Проверка по временным отрезкам | Помогает увидеть, насколько результат зависит от отдельных периодов рынка | Не гарантирует, что стратегия сохранит свойства в будущем |
Частые ошибки при сравнении:
- сопоставлять результаты за разные периоды или с разными стартовыми условиями;
- игнорировать комиссии, проскальзывание и другие издержки;
- считать короткую историю достаточным доказательством устойчивости;
- выбирать вариант только по доходности, не проверяя просадку и волатильность;
- сравнивать метрики, рассчитанные с разной частотой наблюдений;
- принимать тестовые результаты за гарантированный результат реальной торговли;
- не замечать, что итоговый рост обеспечили единичные сделки или узкий рыночный режим.
Как выбрать стратегию с учетом допустимого риска
Чтобы понять, как выбрать торговую стратегию, сначала определите приемлемый для вас масштаб временных потерь и колебаний капитала. Затем сравните варианты на общей истории и проверьте, соответствует ли их поведение этим ограничениям. Ни один показатель не устанавливает универсально подходящий уровень риска.
- Ориентир на умеренные колебания. Рассмотрите подход с более низкой исторической волатильностью, но отдельно проверьте максимальную просадку: редкие глубокие падения могут не проявиться в среднем разбросе.
- Ориентир на ограничение падений. Сравнивайте максимальные просадки и время восстановления. Такой отбор уместен, если длительные периоды ниже предыдущего пика неприемлемы.
- Ориентир на качество проверки. При недостаточной истории или нестабильных результатах отложите выбор, соберите дополнительные наблюдения и проведите тестирование на данных, не использованных для настройки.
- Ориентир на диверсификацию. Сочетание подходов можно рассматривать только после оценки их совместных колебаний и просадок; разные названия стратегий сами по себе не означают, что их риски независимы.
Перед использованием стратегии проверьте, что рассчитанные потери и возможные издержки приемлемы для вас. Исторические и тестовые результаты не гарантируют будущий результат.
Практические уточнения по сравнению стратегий
Можно ли сравнить стратегии с разным числом сделок?
Можно, если период наблюдения, правила учёта капитала и издержек сопоставимы. Дополнительно проверьте, не зависит ли результат одной из стратегий от нескольких отдельных сделок.
Какой период считать достаточным?
Универсального срока нет: достаточность зависит от частоты сделок и рыночных условий, которые стратегия должна пройти. Короткую историю следует трактовать как ограничение, а не как подтверждение устойчивости.
Нужно ли учитывать комиссии в тесте?
Да, по возможности учитывайте комиссии и другие применимые издержки для всех стратегий одинаковым способом. Если точных данных нет, явно укажите, что сравнение неполное.
Чем волатильность отличается от максимальной просадки?
Волатильность описывает разброс периодических результатов, а просадка - падение от предыдущего пика капитала. Низкий разброс не исключает глубокой просадки в отдельном эпизоде.
Что делать, если стратегия ещё не восстановилась после падения?
Укажите текущую просадку как незавершённую и не приписывайте ей время полного восстановления. Сопоставляйте её с уже завершёнными эпизодами осторожно.
Какие стратегии можно назвать прибыльными?
По одной исторической доходности нельзя надёжно определить, будет ли стратегия прибыльной в будущем. Оценивайте результат вместе с просадкой, волатильностью, издержками и устойчивостью на разных отрезках.
Можно ли считать исторический тест доказательством будущего результата?
Нет. Тест показывает, как правила работали бы на выбранных данных и при заданных предположениях; реальные условия исполнения и рыночная среда могут отличаться.
Автор: Ольга Николаева.